保険営業の法人営業で年収はどう変わる?成果が伸びる人が見直している共通点
「頑張っているのに、なぜ収入や成果が伸びないのか」
保険営業として一定の経験を積むほど、そんな違和感を覚える瞬間が増えていきます。
話法を磨き、商品知識を増やし、行動量も維持している。それでも結果が頭打ちになるのは、能力や努力の問題とは限りません。
実は、保険営業では「どう売るか」以上に「どこで戦っているか」が成果を大きく左右します。
個人営業と法人営業では、収入が生まれる仕組みも、求められる役割もまったく異なります。
本記事では、法人営業で成果を伸ばしている人が共通して見直している視点を整理しながら、年収が変わり始める理由を構造的に解説します。
目次
保険営業の法人営業とは?個人営業との違いを構造で理解する
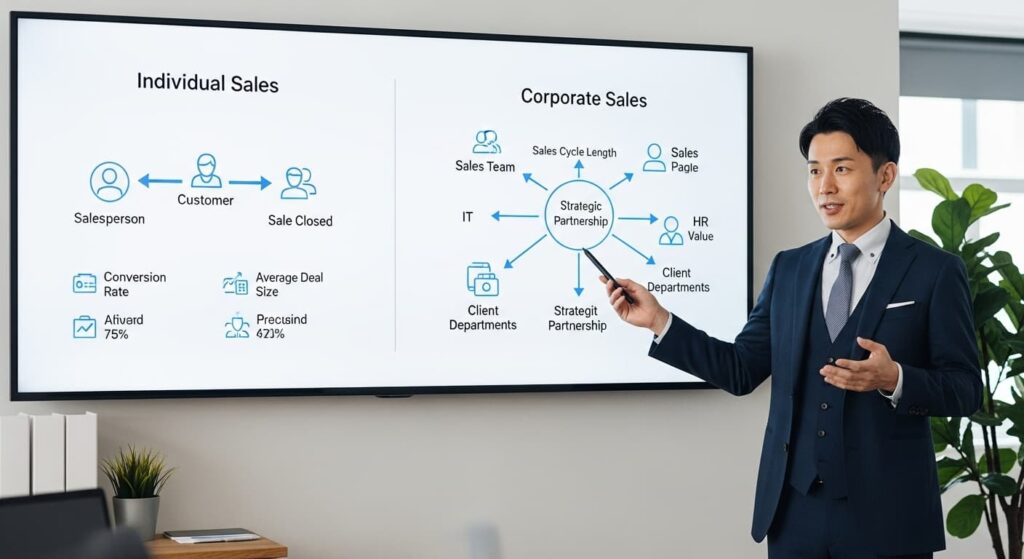
法人営業は「保険を売る仕事」というより、企業側のリスクや人材・資金の論点を整理して提案に落とし込む仕事です。
個人営業と比べて、決裁者・検討軸・検討期間が変わるため、同じやり方だと成果が伸びにくい傾向があります。
ここでは、法人営業の相手・比較軸・難易度の正体を分解し、必要スキルをイメージできる状態をつくります。
法人営業は「企業」ではなく「経営者」を相手にする仕事
法人営業の相手は「会社」ですが、実際の意思決定者は社長・役員であるケースが大半です。
保険は経費として扱われやすく、最終判断は
●投資対効果
●優先順位
●将来リスク
といった経営判断になります。
そのため、商品説明より先に「経営上の困りごと」(事業継続・人材・退職金・万一時の資金)を整理する視点が重要です。
ただし、初回から踏み込みすぎると警戒されやすいため
最初は
●情報提供
●事例紹介
から入る方が安全です。
また法令順守の観点では、
●断られたら即終了
●再度しつこく追わない
といった接点の作り方にも注意が必要です。
SNS等での発信も、「勧誘」ではなく学習・ブランディング目的にとどめるのが無難です。
法人営業のやりがいは、経営の意思決定に近い場所で信頼を積み上げられる点にあります。
一方で、短期クロージングや浅いトークは通用しにくく、準備と設計の差が結果に直結します。
個人保険と法人保険で決定的に違う3つの視点
個人保険と法人保険の違いは、主に次の3点です。
① ニーズの起点
●個人:家計・家族イベント
●法人:事業継続、退職金、福利厚生などの経営課題
② 意思決定の構造
●個人:本人(+配偶者)で完結しやすい
●法人:社長・財務・人事など複数関与
③ 検討期間と資料
法人は
●決算内容
●社内規程
●既存制度との整合
が絡み、即決になりにくいこの違いにより、
法人営業では
●ヒアリング設計
●資料化
●論点整理
●関係者別説明
といったスキルが求められます。
また、比較提案を行う場合は、恣意的に自社が有利に見える説明は避け、公正・客観的な根拠を示す必要があります。
「絶対に得」「必ず有利」といった断定表現は避け、コラム内でも傾向・事例ベースで表現するのが安全です。
法人営業は話法よりも、「誰に、何を、どう説明するか」の設計力が成果を分けます。
法人営業が「難しい」と言われる本当の理由
法人営業が難しい最大の理由は、相手の課題が表に出にくいことです。
経営者は困りごとをそのまま言語化しないことも多く、表面的な会話から論点を拾う力が求められます。
また、決裁者が社長の場合、関係性が浅い段階で保険の話をすると「売り込み」に見えやすいリスクがあります。
そこで重要になるのが、
●財務の基本理解
●制度設計の考え方
●打ち手の選択肢
といった経営視点への変換力です。
さらに、断られた後の対応を誤ると、再勧誘と受け取られ、信頼を損なう可能性もあります。
成果を急ぐほど接点が雑になりやすいため、
●情報提供
●課題整理
●次回合意
という段階設計が現実的です。
法人営業は難易度が高い一方、単価が上がりやすく、長期取引になれば収入の安定性も高まります。
だからこそ、場当たり対応ではなく再現性のある型を持つことが重要になります。
生命保険の法人営業が難しいと言われる理由と挫折しやすいポイント
 生命保険の法人営業は、「個人営業の延長」で考えるとつまずきやすい分野です。
難しさの正体は、商品・相手・判断構造がすべて変わる点にあります。
ここでは、多くの営業マンが壁にぶつかる代表的な3つのポイントを整理します。
商品説明だけでは通用しない理由
法人営業では、保険商品の内容を丁寧に説明しても、評価されない場面が多くあります。
その理由は、経営者にとって保険が「目的」ではなく経営課題を解決するための“手段の一つ”だからです。
●保障内容が手厚い
●保険料が安い
といった話だけでは、検討の土俵に上がりません。
まず求められるのは、「なぜ今、その話題なのか」という文脈づくりです。
事業継続、役員退職金、従業員対策など、経営視点のテーマと結びついて初めて意味を持ちます。
そのため、商品起点で話す営業ほど「話は分かったが今回は見送り」と言われやすくなります。
法人営業では、課題 → 選択肢 → その一つとしての保険という順序設計が不可欠です。
決裁者が社長だからこそ起きる壁
法人営業の最大の特徴は、決裁者が社長であるケースが多いことです。
社長は日々、
●資金繰り
●人材
●売上
●将来リスク
など、複数の判断を同時に抱えています。
そのため、保険の話題は「優先順位が低い」と後回しにされがちです。
さらに、関係性が浅い段階で踏み込むと、売り込み警戒モードに入りやすくなります。
この壁を越えるには、「売る人」ではなく「考えを整理してくれる人」として認識される必要があります。
初回から結論を迫らず、情報提供や事例共有を通じて話を聞いてもらえるポジションを作ることが重要です。
社長相手の営業ほど、短期決着よりも信頼形成が成果を左右します。
法人開拓がうまくいかない営業マンに共通する特徴
法人営業で成果が出ない原因は、能力不足よりも「考え方のズレ」にあることが少なくありません。
以下に当てはまる項目が多いほど、法人開拓で空回りしやすい傾向があります。
□ 個人営業と同じ感覚でアプローチしている
個人向けで成果が出ていたやり方を、そのまま法人に持ち込んでいませんか。
法人では、スピード感や決断軸がまったく異なります。
□ 早い段階で商品説明に入ってしまう
「まずは話を聞いてもらおう」と思うほど、商品説明を急ぐと警戒されやすくなります。
□ 反応が薄いと回数でカバーしようとする
連絡頻度を上げるほど、「売りたい人」という印象が強くなりがちです。
□ 企業や業界の事前理解が浅い
事業内容や業界特性に触れられないと、経営視点の会話には発展しません。
□ 決算や数字の話題を避けてしまう
数字を避けると、経営課題に踏み込めず表面的な会話で終わります。
□ 断られた後の距離感を誤っている
再アプローチのタイミングや理由が曖昧だと、再勧誘と受け取られるリスクがあります。
これらは「センスの問題」ではなく、法人営業の前提を知らないだけのケースがほとんどです。
裏を返せば、
●市場の特性
●役割の違い
●正しいプロセス
を理解するだけで、改善余地は十分にあります。
法人営業は、闇雲に動く人より、準備してから動く人が成果を出しやすい分野です。
このチェックリストに気づけた時点で、すでに一歩前に進んでいると言えます。
法人保険営業で求められるスキルと知識レベルとは
 法人保険営業では、商品知識だけでは成果に直結しにくいのが現実です。
求められるのは、「保険を説明できる営業」ではなく経営の話を保険につなげられる営業です。
ここでは、法人営業で最低限押さえておきたいスキルと知識レベルの“境界線”を整理します。
最低限押さえるべき財務・決算書の考え方
法人営業において必要な財務知識は、税理士レベルの専門知識ではありません。
重要なのは、「会社の状態を大づかみできるかどうか」です。
▼ 法人営業で最低限押さえたい決算書の視点
| 視点 | 見るポイント | 会話での使いどころ |
|---|---|---|
| 利益 | 黒字か赤字か、利益の安定性 | 将来不安・内部留保の話題 |
| キャッシュ | 資金が残りやすい体質か | 万一時の備え・事業継続 |
| 人件費 | 役員報酬・退職金の位置づけ | 退職金・保障設計の導入 |
| 借入 | 金融機関との関係性 | 長期計画・リスク耐性 |
決算書を「説明する」必要はなく、経営判断とどう結びつくかを理解していることが重要です。
財務の話題を避けてしまうと、
●提案が抽象的になる
●経営者との会話が浅くなる
といった状態に陥りやすくなります。
法人営業では、 数字を避けるほど信頼を得にくくなるという前提を持つ必要があります。
税務・事業承継の話題が避けられない理由
法人保険の提案は、税務・事業承継と切り離して語ることが難しい分野です。
なぜなら、多くの法人保険は
●役員退職金
●事業保障
●将来の承継対策
といったテーマと結びつくからです。
営業マン自身が税務判断を行う必要はありませんが、「どこから専門家の領域か」を理解していることは必須です。
この線引きが曖昧だと、
●踏み込みすぎてリスクを取る
●逆に話題自体を避けて機会を逃す
という両極端に振れがちになります。
事業承継の話題は、経営者にとって関心が高い一方、非常にデリケートなテーマでもあります。
だからこそ、「提案」ではなく整理・選択肢提示のスタンスが重要になります。
「保険の話をしない営業」が成果を出す背景
成果を出している法人営業ほど、初期段階で保険の話をほとんどしません。
代わりに扱っているのは、経営に関わる“周辺情報”です。
▼ 成果が出やすい営業と出にくい営業の違い
| 項目 | 成果が出にくい営業 | 成果が出やすい営業 |
|---|---|---|
| 初回面談 | 商品説明から入る | 情報提供・事例共有 |
| 会話の軸 | 保険の特徴 | 経営の悩み・選択肢 |
| 立ち位置 | 売りに来た人 | 考えを整理する人 |
| 提案の流れ | 即提案 | 信頼形成→選択肢提示 |
このポジションを取れると、保険は
「売るもの」ではなく「自然な選択肢の一つ」
として扱われます。
結果として、
●比較検討に残りやすい
●長期的な関係になりやすい
という流れが生まれます。
法人営業では、何を話すか以上に、何を話さないかの設計が重要です。
「保険を売らない時間」を作れるかどうかが、 長く成果を出し続ける分岐点になります。
法人営業に取り組むことで年収が伸びやすくなる理由
保険営業の年収は、努力量よりも「どのマーケットで戦っているか」で差がつきます。
特に、個人営業を中心に続けている場合、一定ラインで収入が頭打ちになりやすい構造があります。
ここでは、なぜ法人営業に取り組むと年収が伸びやすくなるのかを、構造・数字・実例視点で整理します。
個人保険が年収の上限を作りやすい構造
個人保険営業は、見込み客数と成約件数に大きく依存します。
そのため、年収は次のような要素で制限されやすくなります。
▼ 個人保険営業が頭打ちになりやすい理由
| 要素 | 年収への影響 |
|---|---|
| 契約単価 | 1件あたりが小さくなりやすい |
| 成約件数 | 件数を増やさないと収入が伸びない |
| 労働時間 | 面談数=稼働時間になりがち |
| 継続性 | 新規獲得を止めると収入が不安定 |
厚生労働省が運営する職業情報提供サイト(job tag)によると、保険営業職(生保・損保)の平均年収は約500万円とされています。
これは、個人営業を中心に行う場合、努力しても平均値付近に収まりやすい構造を示しています。
もちろん例外はありますが、「件数を積み続けないと維持できない」という働き方が、上限を作りやすいのは事実です。
法人保険は「契約単価×継続性」で収入が変わる
法人保険営業では、一件あたりの契約単価が高くなりやすく、契約も長期にわたって継続する傾向があります。
事業保障や退職金、福利厚生といったテーマは、短期的な入替よりも継続前提で検討されるためです。
そのため、件数を追い続けなくても、安定した収入を積み上げやすくなります。
個人営業のように、常に新規を追いかけ続ける必要がなくなり、時間と収入のバランスを取りやすくなるのも特徴です。
「多く売る」から「少ない件数を長く続ける」へと、収入の作り方自体が変わります。
MDRT達成者が法人マーケットへ移行する理由
MDRT達成者の多くは、途中で営業スタイルを切り替えています。
その理由は、件数勝負では年収・時間・体力のいずれかが先に限界を迎えるからです。
▼ 年収水準の目安(基準年収)
| 区分 | 年収目安 |
|---|---|
| 平均的な保険営業 | 約500万円 |
| MDRT | 約1,400万円 |
| COT | 約3,000万円 |
| TOT | 約7,000万円 |
(※為替影響を考慮し、基準値で表記)
この水準を安定して目指すには、契約単価が上がりやすいマーケット選択が不可欠になります。
そこで多くのMDRT達成者が、法人・事業承継マーケットへ段階的にシフトしていきます。
重要なのは、「法人に行けば誰でも稼げる」ではなく、正しい型と学び方を前提に移行している点です。
法人営業は、年収を伸ばすための手段の一つとして合理的に選ばれているマーケットと言えます。
成果を出す法人保険営業マンが実践している営業アプローチ
法人保険営業で成果を出している人は、行動量よりもアプローチの設計に力を割いています。
やみくもに動くのではなく、「どう入るか」「何を聞くか」「どう位置づけるか」を
事前に決めているのが特徴です。
ここでは、再現性を作りやすい3つの実践アプローチを整理します。
飛び込み・テレアポに頼らない法人アプローチ
法人営業で安定して成果を出している人ほど、飛び込みやテレアポへの依存度は高くありません。
理由は、社長相手の営業では第一印象で“売り込み認定”されると、その後が続きにくいからです。
代わりに使われているのが、
●紹介
●既存顧客からの派生
●情報提供を起点にした接点
といった方法です。
ここで重要なのは、最初から商談を狙わないことです。
「一度話を聞いてもらう」
「情報として持ち帰ってもらう」
という位置づけで接点を作ることで、警戒心を下げやすくなります。
法人営業では、入口を広げるより、入口の質を上げるという考え方が成果につながります。
経営課題から入るヒアリング設計
法人営業で成果を出している人は、最初から“質問の順番”を決めています。
いきなり保険の話題に入ることはなく、会話は必ず「経営の全体像」から始まります。
まず最初に確認するのは、会社として何を大切にしているかという方向性です。
そこから、「もし今の状態が変わったら、どこに影響が出るか」といった“仮定の質問”へ移ります。
次に、
●人が抜けた場合
●社長が動けなくなった場合
●将来引退するタイミング
など、経営者自身が普段は後回しにしている論点を並べます。
この段階では、解決策を提示せず、考えを言語化してもらうことに集中します。
経営者が自分の言葉で話し始めると、営業マンは「売り手」ではなく思考の壁打ち相手として位置づけられます。
最後に、「いくつか選択肢がありますが、今日は全体像の整理までにしておきましょう」と区切ることで、押し売り感を残さず次につなげられます。
法人営業では、答えを出すより、問いを整える力が成果を分けるポイントになります。
事業保障・退職金・事業承継を軸にした提案思考
法人保険の提案は、商品単体ではなくテーマ軸で組み立てる方が通りやすくなります。
特に使われやすいのが、事業保障・退職金・事業承継という3つの視点です。
これらは、経営者自身が「いずれ考えなければならない」と感じているテーマであり、関心度が高い領域でもあります。
提案時に意識したいのは、「この保険が最適です」と決め切らないことです。
複数の選択肢を並べ、その一つとして保険を位置づけることで、押し付け感を避けられます。
また、税務や承継の判断は専門家と連携する前提を明確にすることで、信頼を損なわずに話を進められます。
法人保険営業では、商品を売るより、意思決定を支援する姿勢が結果として成約につながります。
法人営業で伸び悩む人が次に見直すべき「市場と学び方」
法人営業に取り組んでいるにもかかわらず、思ったほど成果や年収が伸びないと感じる人は少なくありません。
その原因は、努力不足ではなく、見直すポイントを間違えていることにある場合が多いです。
ここでは、伸び悩みやすい営業マンが陥りがちな思考と、次に取るべき現実的な方向性を整理します。
努力しても成果が出ない人が陥りがちな勘違い
成果が出ないとき、多くの営業マンは「まだスキルが足りない」と考えがちです。
その結果、話し方を磨いたり、商品知識を増やしたりと、個人の能力強化に力を注ぎます。
しかし法人営業では、一定レベルを超えると、努力量と成果が比例しなくなる局面が訪れます。
それでも行動量を増やし続けると、忙しさだけが増え、結果が変わらない状態に陥りやすくなります。
この段階で必要なのは、「自分がダメなのではないか」と悩むことではなく、戦っている場所が適切かを疑う視点です。
努力しても報われないと感じるときは、やり方ではなく前提を見直すサインとも言えます。
営業スキルより「どの市場で戦うか」が重要な理由
法人営業では、営業スキルそのものよりも、市場選択の影響が大きく出ます。
同じ話し方、同じ提案力でも、どの市場で活動しているかによって成果の出方は大きく変わります。
▼ 市場の違いによる成果の出やすさの比較
| 観点 | 短期・小規模ニーズ中心の市場 | 長期・経営課題型の市場 |
|---|---|---|
| 契約単価 | 比較的低い | 高くなりやすい |
| 検討テーマ | 目先の保障・コスト | 事業継続・退職金・承継 |
| 検討期間 | 短期・即判断 | 中長期・熟考 |
| 営業の役割 | 商品説明が中心 | 課題整理・意思決定支援 |
| 成果の積み上がり | 件数依存 | 信頼依存・継続型 |
短期ニーズ中心の市場では、どれだけ丁寧に対応しても契約単価と継続性に限界が出やすくなります。
一方、経営課題を扱う市場では、初期は時間がかかっても、一度信頼を得られれば成果が積み上がりやすくなります。
この違いは、営業マンの優劣ではなく、市場構造の違いによって生まれます。
だからこそ、「もっとスキルを磨く」前に、今いる市場で、そのスキルが活きるのかを考えることが重要になります。
市場選択は、営業の再現性だけでなく、年収の上限そのものを左右する要素です。
努力が報われにくいと感じたときほど、やり方ではなく戦う場所を見直す視点が求められます。
法人・事業承継マーケットを体系的に学ぶ価値
法人営業の中でも、事業承継マーケットは長期的な課題と高い関心が重なる領域です。
経営者にとって事業承継は、「いずれ考えなければならないが、一人では整理しづらいテーマ」でもあります。
そのため、断片的な知識ではなく、全体像を理解した営業が重宝されやすくなります。
体系的に学ぶことで、
●どこまでが営業の役割か
●どこから専門家につなぐべきか
●どういう順番で話題を出すべきか
が明確になります。
結果として、無理に売ろうとしなくても、相談が集まりやすい立ち位置を作れます。
法人・事業承継マーケットを学ぶことは、スキルアップというより、戦う土俵を変える選択に近い意味を持ちます。
参考サイト
・職業情報提供サイト(job tag)|保険営業(生命保険、損害保険)就業者統計データ
・MDRT日本会|MDRT会員になるために
まとめ|法人営業で成果と年収を変えるために見直すべき視点
今回の記事では、保険営業における法人営業の考え方と成果構造について解説しました。
特に押さえておきたいポイントは、次の3点です。
●個人営業と法人営業では、成果と収入が生まれる仕組みが根本的に異なること
●営業スキルや努力量以上に、「どの市場で戦うか」が年収の上限を左右すること
●成果を出す法人営業マンほど、商品ではなく経営課題を起点に信頼を積み上げていること
保険営業は、行動すればするほど成果が出る一方で、市場選択を誤ると努力が結果につながりにくい職種でもあります。
だからこそ、やり方を変える前に、戦う場所と学び方を見直すことが、次のステージへ進むための重要な分岐点になります。
最新コラム一覧

保険営業で「友達がいない」と悩むあなたへ|年収1,000万を突破する実践ロードマップ
保険営業2026.4.28「保険の仕事を始めてから、友人との距離が遠くなった気がする」「気づけばプライベートの連絡が激減してしまった」—。 そんな孤独感に苛まれてはいませんか。多くの保険営業パーソンが、志を持って...
保険営業で生活できない…手取り15万のどん底からMDRTへ逆転する生存戦略
保険営業2026.4.27「今月も手取り15万円台。家賃と光熱費を払ったら、残るのは数万円—」 保険業界に飛び込んだはずが、気づけば貯金は底を突き、自己契約の引き落としで通帳は赤信号。 同じような状...
保険営業の自己紹介シート完全ガイド|法人社長に選ばれてMDRTを狙う作成術
保険営業2026.4.21保険営業マンとして日々努力しているにもかかわらず、「なかなか法人社長に信頼してもらえない」「競合との違いを打ち出せず価格や付き合いの勝負になってしまう」 という悩みを抱えてはいませんか。その根本的な原...
保険営業の辞めどきに迷う3年目へ。年収を上げる事業承継営業術
保険営業2026.4.15「もう、次に行く場所がない…」「毎日必死に働いているのに、給与明細を見るとため息が出る」保険営業の世界に入って3年目。 友人や知人のリストは一巡し、紹介も途絶え、スケジュール帳の白い空白を眺めては「そ...
保険営業が辛い理由は「才能」ではなく「マーケット」にある
保険営業2026.4.13「今月、行く先がない」「ノルマの重圧で日曜の夜が眠れない」「このまま友人知人に頭を下げ続ける人生でいいのか」……。 保険営業に携わり、3年以上が経過した方の多くがこの壁に直面します。しか...
保険営業の服装・身だしなみマナー完全ガイド|信頼を獲得する男女別コーディネート術
保険営業2026.4.13「毎日必死に営業しているのに、なぜか顧客と心の距離が縮まらない」「紹介が思うように生まれない」と悩んでいませんか? 実は、その原因はトークスキル以前の「外見」にあるかもしれません。保険と...
保険営業の悩みを突破!法人で勝ち抜く「武器」の正体
保険営業2026.4.10毎日アポイントに追われているのに、年収が頭打ちになっていませんか? 知人や既存客へのアプローチが一巡し、新規開拓に限界を感じる「個人向け営業の壁」。 多くの保険営業マンがここで疲弊し、終わりのない労働...
保険営業でMDRTを達成する完全ガイド|2026年最新基準・年収・法人マーケット攻略法
保険営業2026.4.8「今のままの延長線上で、来年もMDRTを維持できるだろうか?」もしあなたがそう自問自答しているなら、その直感は正しいと言わざるを得ません。 個人保険の積み上げや、知人・友人の紹介に頼る営...
保険営業のテレアポでアポ率を3倍にする極意|MDRTへ導く「事業承継」マーケット攻略法
保険営業2026.4.3断られ続け、精神を削りながら数だけを追う営業スタイル。 中堅としてこの「労働集約型」の限界に焦りを感じている方は少なくありません。 事実、平均年収500万円とMDRTの1,400万円を分けるのは、根性...
保険営業の話法とは?基本から法人・事業承継まで成約率を上げる実践トーク術完全ガイド【2026年最新版】
保険営業2026.4.1「毎日必死にアプローチしているのに、MDRTの基準まであと一歩が届かない」「個人保険の件数を追い続ける働き方に体力の限界を感じている」。 もしあなたがそう感じているなら、足りないのは努力...