保険営業で年収1000万を安定化させる方法|法人・事業承継で差がつくキャリア戦略
「保険営業で年収1000万を本気で狙うには、何から変えるべきなのか?」
そう悩む営業パーソンは少なくありません。
個人向けの開拓だけでは数字が安定せず、行動量を増やしても限界を感じている人も多いはずです。
では、上位層はどこで差をつけているのか。
実は、成果が伸び続ける人ほど、ある“市場の選び方”と“仕組み”に着目しています。
本記事では、事業承継・法人保険が年収1000万プレイヤーの王道とされる理由と、その実践ステップをわかりやすく整理します。

目次
保険営業の年収の現実|平均年収と年収1000万ラインを整理する
保険営業は「成果が年収に直結しやすい職種」と言われますが、実際の収入には大きな幅があります。
平均年収・年齢別相場・雇用形態による違いを理解することで、自分がどの位置にいるのか、どこを伸ばすべきかが見えてきます。
まずは、現状の年収ゾーンを客観的に把握し、そのうえで年収1000万を狙うための前提条件を整理していきましょう。
このパートでは、統計に基づく「現実的な数字」をもとに解説します。
保険営業の平均年収と年齢別・雇用形態別の相場
厚生労働省の「職業情報提供サイト(job tag)」によれば、保険営業の平均年収は約500万円とされています。
この数値を基準にすると、以下のような傾向が見られます。
●20代後半:400〜500万円前後
●30代:500〜600万円台が中心
また、雇用形態によって収入の安定性が変わります。
●固定給ありの正社員:収入が比較的安定
●歩合割合が高い雇用形態:成果次第で上下幅が大きい
さらに、扱う商材(個人向け・法人向け)や担当領域によって成果が変化する点も特徴です。
まずは、自分の年齢・働き方・担当領域が平均値とどの位置にあるのかを把握することが重要です。
参考
:職業情報提供サイト(job tag)> 保険営業(生命保険、損害保険) > 就業者統計データ
https://shigoto.mhlw.go.jp/
年収1000万を超える保険営業マンの割合と働き方の特徴
年収1000万円に到達する営業パーソンは、業界全体では一部の層に限られます。
ただし、取り組む領域や営業モデルによって到達者は増える傾向があります。
特に以下の領域に取り組むと達成しやすくなることが多いです。
●法人保険・事業承継提案などの高単価マーケット
●「紹介」「継続」「単価」を重視した営業スタイル
高収入者に共通するのは、以下のような習慣です。
●成約率・紹介件数・継続率などの数字管理に一貫して取り組む
●提案プロセスを仕組み化し、属人的にならない営業を構築する
●法令順守を徹底し、不招請勧誘・虚偽説明などの禁止事項を守る
成果が高い人ほど、誠実で透明性のある営業姿勢を維持している点が特徴的です。
固定給+歩合・フルコミッションなど給与体系による年収レンジの違い
保険営業の年収は、「どの給与体系で働くか」によって大きく変わります。
固定給のある働き方は年収の変動幅が小さく、一方で歩合比率が高い働き方は成果に応じて収入が跳ね上がる可能性があります。
ただし、報酬が大きい分、リスクや収入の不安定さも増すため、自分の性格・経験・生活状況に合った選択が重要です。
以下では、主要な給与体系ごとの特徴を比較しながら、年収レンジの違いをわかりやすく整理します。
■ 給与体系別の特徴・年収レンジ比較表
| 給与体系 | 特徴(メリット) | リスク・注意点 | 年収レンジの傾向(目安) |
|---|---|---|---|
| 固定給+歩合(安定型) | ・月給が保証される
・初心者でも生活が安定しやすい ・活動量に応じて歩合が加算 |
・歩合比率が低く高収入に伸びにくい
・年収は500万〜700万円帯が多い |
400万〜800万程度(平均500万付近が中心) |
| 固定給+高歩合(ハイブリッド型) | ・固定給の安心と高歩合の両立
・実力次第で1000万に届くことも |
・基準未達成で固定給が下がる場合も
・活動量の要求が高い |
600万〜1200万 |
| フルコミッション(完全歩合制) | ・成果がそのまま収入につながる
・法人保険や事業承継に強い人は爆発的に伸びる可能性 |
・収入の変動が大きい
・自己管理力・資金管理が必須 |
300万〜2000万以上(幅が非常に広い) |
| 代理店経営・独立系(事業主型) | ・収入上限がなく、仕組み化すれば継続収入も獲得可
・士業連携による高単価案件が可能 |
・経費・管理コストが発生
・営業+経営スキルが必要 |
場合により1000万〜3000万以上も可能 |
■ 補足:年収が伸びやすいのはどの体系か?
●安定型(固定給+歩合)
→ 収入のブレが小さいため、初心者〜中堅に向いている。
●フルコミッション・代理店型
→ 高単価の法人案件や事業承継案件に強い人ほど、年収1000万〜2000万以上が狙える。
→ ただし、不招請勧誘・再勧誘の禁止など法律遵守は必須で、コンプライアンス違反は重大なリスク。
給与体系は収入に直結するため、転職・移籍の際は報酬規定の仕組み(固定給の基準・歩合のパーセンテージ・継続手数料の有無)を必ず確認することが重要です。
保険営業で年収1000万は本当に可能か?構造・手取り・前提条件
保険営業では成果が収入に反映されやすく、「年収1000万円」は到達可能なラインとして語られます。
しかし、平均年収約500万円(job tag)の業界で、どのように1000万円に近づいていくかは体系的な理解が必須です。
また、金額の“見え方”は税金・社会保険料控除後と大きく変わるため、手取りや生活実感を踏まえた収入管理も欠かせません。
この章では、年収1000万円を現実的に捉えるための構造と前提条件を整理します。
年収1000万の手取り・可処分所得とライフプランへの影響
■ 年収1000万の手取りイメージ(モデルケース)
以下は、扶養なし・会社員モデルでの概算目です。実際の税額は個々の条件で変わります。
| 項目 | 金額(目安) |
|---|---|
| 年収(総収入) | 10,000,000円 |
| 所得税・住民税等 | 約2,000,000円前後 |
| 社会保険料 | 約1,000,000円前後 |
| 手取り(年額) | 約7,000,000円 |
| 月ベースの可処分所得 | 約580,000円 |
※金額は一般的な税制下での参考値。
年収1000万の“見え方”のポイント
●額面1,000万円でも、実際の可処分額は約300〜400万円に落ち着くケースもある
●保険営業は活動費(交通費・交際費・学習費など)が多く、フルコミッションは経費自己負担も増える
●「額面の満足度」と「生活実感」は必ずしも一致しない
→ 重要なのは “収入の大きさ” ではなく “可処分額の最適化”
報酬構造(固定給・歩合・インセンティブ)の基本と落とし穴
主な報酬要素
●固定給:毎月の最低収入として安定
●歩合給:契約内容に応じて支給、成果が大きいほど伸びやすい
●インセンティブ:キャンペーン・達成報酬など、条件は会社により異なる
よくある落とし穴
●「高歩合=稼げる」と思い契約したが、基準未達で固定給が減額される
●成果による変動がそのまま生活に反映され、精神的負荷が増大
●フルコミッションでは活動経費が自己負担となり、可処分額が減少
●報酬体系の細かな条件(継続手数料の有無など)を確認しないまま転職してしまう
●収入が高くても法令順守(不招請勧誘・再勧誘の禁止)を怠ると重大リスクに
→ 給与体系の理解不足は“年収1000万を阻む最大リスク”
MDRT基準と「年収1000万〜ゾーン」のざっくりとした目安
成績指標としてのMDRT基準(2025年度)
●平均的な保険営業の年収: 約500万円
●MDRT(上位層): 約1,400万円
●COT(さらに上位): 約3,000万円
●TOT(最上位クラス): 約7,000万円
※ 引用:MDRT日本会「2025年度MDRT入会基準(暦2024年)」
MDRTと年収1000万の位置付け
●年収1000万円は MDRT基準の手前のゾーン
●高単価マーケット(法人保険・事業承継)に取り組むほど到達しやすい
●MDRTは成果の象徴だが、勤務先・担当領域・紹介基盤により実現度が左右される
●「MDRT=義務」「1000万=誰でも可能」ではなく、あくまで“目安の基準値”
年収1000万を達成する保険営業マンの共通点【MDRT志向の成功パターン】
年収1000万円を安定して達成している上位層には、共通して見られる“成功パターン”があります。
個人向け営業だけで戦うのではなく、法人・事業承継などの高単価領域への移行、数値管理の徹底、紹介や士業連携などの仕組み化が進んでいる点が特徴です。
また、不招請勧誘禁止や適合性原則などの法令順守を徹底しており、誠実な営業姿勢が結果として紹介を生むケースも多く見られます。
以下では、MDRT志向のプレイヤーが実践する代表的な3つの成功要素を整理します。
個人マーケットから法人・事業承継マーケットにシフトしている
年収1000万円層は、以下のようにマーケットを段階的に移行しています。
■ マーケット比較
| マーケット | 特徴 | 単価 | 難易度 | 法令面のポイント |
|---|---|---|---|---|
| 個人向け保険 | 世帯保障中心 | 低〜中 | 低 | 個人への不招請勧誘禁止 |
| 法人保険 | 役員退職金・福利厚生 | 中〜高 | 中 | 適合性・比較説明の厳格化 |
| 事業承継 | 自社株評価・保全・相続 | 高 | 高 | 士業連携が必須、専門知識が必要 |
■ 上位層に見られる特徴
●個人契約だけでは単価の上限があり伸びにくい
●法人保険は契約規模が大きく、再現性ある収入構造を作りやすい
●事業承継領域は長期的関係構築となり、紹介が増えやすい
●営業色を出さず「経営相談」が中心となるため、法令順守とも相性が良い
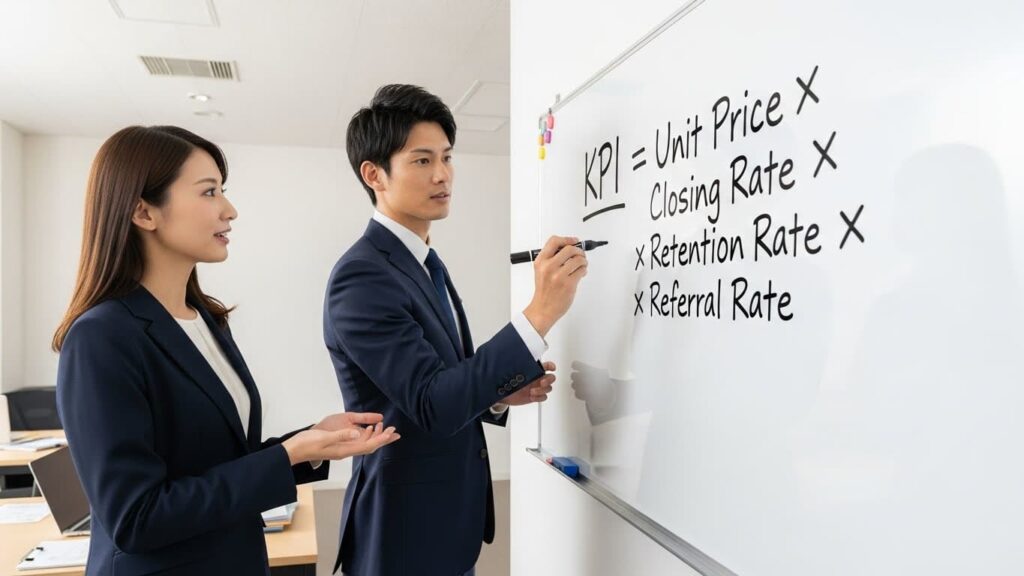
単価×成約率×継続率×紹介率をKPIで管理している
トップ層ほど「感覚」ではなく「数値」で営業活動をマネジメントしています。
■ KPI(重要4指標)
| KPI | 内容 | 年収への影響 |
|---|---|---|
| 単価 | 1件あたりの年間保険料 | 高いほど効率的に収入増 |
| 成約率 | 商談→契約の割合 | 提案力と事前準備の質に直結 |
| 継続率 | 既契約が維持される割合 | 収入の安定性そのもの |
| 紹介率 | 顧客・士業からの紹介比率 | 新規開拓の負荷が激減 |
■ 成功者の行動傾向
●1件あたりの単価を「市場選定」で底上げ
●成約率の低下時はプロセス分析で改善ポイントを特定
●継続率を重視し、適合性原則に沿った提案を優先
●紹介率を高めるために保全・情報提供の質を高める
紹介・士業連携・セミナー営業など「仕組み」を構築している
■ 代表的な仕組み
●紹介導線の設計: 顧客満足 → 紹介依頼 → 面談 → 契約
●士業連携: 税理士・会計士 → 事業承継・福利厚生・財務相談
●セミナー営業: 情報提供型セミナーで自然な相談導線を作る
●ストック型フォロー: ニュースレター・定期点検で関係維持
●不招請勧誘に抵触しないアプローチ: 依頼ベースの相談を中心に構築
■ 仕組み化によるメリット
●活動量を増やさず成果が安定
●市場単価が高くなるため、収入上限が拡大
●継続率・紹介率が自然と高まる
●MDRT基準の「再現性」「継続性」に近づく
参考
・厚生労働省|職業情報提供サイト(job tag)
・MDRT日本会|2025年度 MDRT入会基準
年収1000万へのロードマップ|現状把握から高単価マーケットへの移行まで
年収1000万円をめざす際に重要なのは、「根性」や「努力量」ではなく、正しい順序と市場選定です。
多くの営業パーソンは、個人マーケット中心から法人・事業承継領域へシフトすることで、単価・紹介率・継続率が向上し、収入構造が安定していきます。
また、現状の数値(単価・成約率・活動量など)を棚卸しし、高単価領域に対応した商品ポートフォリオと行動計画を再設計することが、年収1000万円ラインに到達するための定石です。
以下では、そのロードマップを4つのステップに分けて整理します。
個人マーケットから法人・事業承継マーケットにシフトしている
上位層の営業パーソンほど「市場の選び方」で成果が変わることを理解しています。
個人保険は生活保障が中心で単価上限がある一方、法人・事業承継領域は契約規模が大きく、長期的な関係性につながりやすいのが特徴です。
■ マーケットごとの特徴
| マーケット | 主な提案領域 | 単価の目安 | 難易度 | 特徴 |
|---|---|---|---|---|
| 個人向け | 生活保障・医療・死亡保障 | 低〜中 | 低〜中 | 接点が多いが上限がある |
| 法人向け | 役員退職金・福利厚生 | 中〜高 | 中 | 経営層との商談が中心 |
| 事業承継 | 自社株対策・相続・財務支援 | 高 | 高 | 士業連携が前提の高度領域 |
■ シフトが重要な理由
●単価が上がる
●継続率が安定しやすい
●経営課題ベースで相談が増える
●不招請勧誘に頼らない導線(紹介・士業経由)が整えやすい
ステップ1:現状の「単価・件数・継続率・活動量」を棚卸しする
年収目標を実現するには、まず現状の数値を正確に把握する必要があります。
特に「単価・成約率・継続率・紹介率」は年収の土台となるため、主観ではなく客観的なデータで棚卸しを行います。
■ 棚卸しすべき4指標
●単価(1件あたりの年間保険料)
●件数(年間の成約件数・見込み件数)
●継続率(既契約の維持率)
●活動量(面談数・紹介依頼数・フォロー数)
■ 棚卸しの効果
●ボトルネックがどこにあるのか明確になる
●「行動ではなく構造」を改善できる
●市場移行の優先順位が見えてくる
●年収1000万ラインとの距離を把握できる
ステップ2:ターゲット層と商品ポートフォリオを再設計する
高単価マーケットで成果を出すには、「誰に」「何を」提案するのかを再定義することが欠かせません。
年収1000万層は、個人向け商品中心の構成から、法人・事業承継領域に対応したポートフォリオへ切り替えていく傾向があります。
■ 再設計のポイント
●ターゲット層の変更
●個人中心 → 経営者・役員・専門職へ
●商品ラインナップの見直し
●生活保障中心 → 財務改善・退職金準備・事業承継対策へ
●士業との情報連携を前提にした提案設計
●適合性原則に基づく提案フローの整備
■ 再設計することで得られる成果
●単価の天井が大幅に上がる
●継続率が安定する
●紹介経路の質が変わる(顧問税理士・専門職からの紹介)
●土台が整うことで仕組み化しやすくなる
ステップ3:売上逆算と行動計画で年収1000万を数字に落とし込む
年収1000万円を達成した営業パーソンは例外なく、目標を“数字”に落とし込んでいるという共通点があります。
単価・件数・成約率を組み合わせることで、必要な活動量が明確になり、行動の再現性が高まります。
■ 年収1000万の売上イメージ
例)年間コミッション1,000万円を得るために
●年間保険料総額:約2,000万〜2,500万円規模の契約量が必要
●これは法人保険・事業承継領域では十分に狙えるレンジ
※上記は「必ずではなく」「一般的な構造としての目安」です。
■ 逆算の方法
●必要保険料の総額を算出
●1件あたりの単価から必要件数を算定
●成約率から必要面談数を算出
●活動量に落とし込み、月次・週次に分解
■ 数字に落とし込むメリット
●行動が具体化し迷わなくなる
●市場選定の重要性が理解できる
●士業連携やセミナーの必要性が明確になる
●「どこを改善すべきか」が明確化
働き方で変わる年収1000万到達確率|正社員・業務委託・独立を比較
保険営業は、同じ「営業職」でも 働き方(雇用形態)によって収入の構造が大きく変わる職種です。
とくに年収1000万円をめざす場合、正社員・業務委託・乗合代理店・独立などの違いによって、到達までのルートや必要なスキルが異なります。
また、働き方によって固定給の有無・歩合率・活動の自由度・自己負担の範囲が変化するため、自分の性質や市場選定と合致するかどうかが重要になります。
以下では、年収1000万円をめざす際の「働き方別の成功傾向と注意点」を整理します。
正社員(固定給+歩合)で1000万に届く人・届かない人の違い
正社員は固定給があるため収入が安定しやすく、はじめて保険営業に挑戦する人にも適した働き方です。
一方で、固定給がある分だけ歩合率が控えめなため、年収1000万円に到達するには マーケット選定と高い生産性 が求められます。
■ 正社員(固定+歩合)の特徴
| 項目 | 内容 |
|---|---|
| 収入の安定性 | 比較的高い(固定給あり) |
| 歩合率 | 中〜低め(会社制度に依存) |
| 営業自由度 | 会社方針・商品制約が多い |
| 向いている人 | 再現性ある枠組みで営業したい人 |
■ 1000万に届く人の傾向
●法人保険や高単価領域に活動領域を移している
●紹介ルートを設計して「個人開拓だけ」に依存しない
●成果指標(単価・成約率・継続率)を自分で管理している
●教育制度を活用し、提案スキルを継続的に磨いている
■ 届きにくい人の傾向
●個人向け中心で単価の天井が低い
●行動量に頼り、改善ポイントを数値で把握できていない
●商品ラインナップが会社に縛られ、法人提案の幅が狭い
●固定給で安心し、挑戦領域を広げにくい
フルコミッション・業務委託で跳ねる人の条件とリスク管理
フルコミッション(完全歩合制)や業務委託は、 成果=収入 の色が強い働き方です。
年収1000万円やそれ以上の層が多い一方、収入が安定しない時期を経験する人も多く、リスク管理が必須になります。
■ フルコミッション・業務委託の特徴
| 項目 | 内容 |
|---|---|
| 歩合率 | 非常に高い(成果がダイレクトに反映) |
| 固定給 | 原則なし |
| 自由度 | 高い(商品選択・活動方針) |
| 自己負担 | 交通費・営業経費・社会保険料など |
■ “跳ねる人” の条件
●市場単価の高い領域(経営者・事業承継)に強い
●継続率が高く、ストック収入が安定している
●自己管理能力が高く、数字管理・フィードバックを徹底している
●士業連携や紹介ルートなど「仕組み」を持っている
●法令遵守が強く、誠実な営業姿勢で信頼基盤を築いている
■ リスク管理のポイント
●固定給がないため、初期は収入が不安定になりやすい
●加入する代理店・会社の教育体制や報酬制度の確認が必須
●社会保険・税務(確定申告)などを自分で管理する必要がある
●適合性原則や不招請勧誘禁止など、法令違反リスクが増える側面も
乗合代理店・独立のメリット・デメリットと転職・移籍の判断基準
乗合代理店や独立開業は、より高い自由度と高単価市場へのアクセスが得られます。
一方で、自己管理・経費負担・事務作業など、すべてを自走させる必要があるため、向き不向きが明確に分かれる働き方でもあります。
■ 乗合代理店・独立の比較表
| 項目 | 乗合代理店 | 独立(自営) |
|---|---|---|
| 自由度 | 高い | 非常に高い |
| 扱える商品 | 多い(複数社) | 自分で選定可能 |
| 経費負担 | 中 | 高 |
| 収入の上限 | 高い | 非常に高い |
| 事務負担 | 会社による | 全て自己管理 |
■ メリット
●商品選択の幅が広がり、提案精度が上がる
●法人保険・事業承継領域への入り口が増える
●士業連携が構築しやすく紹介が増えやすい
●活動モデルを自分で構築でき、再現性ある仕組みにできる
■ デメリット
●教育・管理体制が会社により大きく異なる
●自己管理力がないと成績が極端にブレる
●経費負担・社会保険などの管理項目が増える
●適切なコンプライアンス体制を自分で確保する必要がある
■ 転職・移籍の判断基準
●報酬制度(歩合率・控除項目・継続手数料)
●取り扱い商品と法人向けラインナップ
●教育・育成・ロープレ支援の質
●コンプライアンス体制の整備状況
●士業連携・紹介インフラの有無
●将来の独立可能性・キャリア展望
事業承継マーケットで年収1000万〜を安定化させる戦略
保険営業で年収1000万円を長期的に安定させるためには、市場そのものの単価・継続性・信頼構造を理解することが重要です。
個人向け保険は接点が多いものの単価に上限があり、営業活動量に比例しやすい市場です。
一方、法人保険や事業承継支援は、経営課題の相談が中心となるため、単価が高く、紹介経路が強化されやすく、長期的視点で収益が積み上がる特徴があります。
さらに、事業承継分野では税理士・会計士との連携が不可欠で、不招請勧誘に頼ることなく「課題相談」から自然な接点をつくることが可能です。
以下では、年収1000万〜を安定化させている営業パーソンに共通する3つの重要ポイントを整理します。
なぜ事業承継・法人保険が「年収1000万プレイヤー」の王道なのか
事業承継や法人保険が上位層の中心領域になっている理由は、契約単価・継続性・紹介ルートの質が他のマーケットと大きく異なるためです。
■ マーケット比較
| 項目 | 個人向け保険 | 法人保険 | 事業承継マーケット |
|---|---|---|---|
| 単価 | 低〜中 | 中〜高 | 高 |
| 相談内容 | 家計保障・ライフプラン | 福利厚生・退職金・財務 | 自社株・相続・事業再編 |
| 関係性の期間 | 短〜中期 | 中〜長期 | 長期(数年単位) |
| 相談経路 | 顧客接点・紹介中心 | 経営者・士業経由 | 税理士・専門家ネットワーク |
| 求められる知識 | 基礎保障・家計 | 財務・労務 | 法務・税務(士業連携前提) |
■ 事業承継が「王道」とされる主な理由
●契約単価が高く、再現性のある収益構造をつくりやすい
●経営者との長期的な関係構築が可能で、紹介が増えやすい
●士業から依頼ベースで相談が入るため、不招請勧誘に頼らない活動が成立
●提案が「保険ありき」ではなく「経営課題の解決」が軸になるため、専門性で差別化できる
経営者が求める事業承継・保障提案と税理士連携の組み立て方
事業承継領域では、保険提案そのものよりも、まず 経営者が抱える課題の整理 が求められます。
また、税理士・会計士の関与が不可欠であるため、情報提供型の連携が基本となり、法令順守との相性も良い領域です。
■ 経営者が事業承継で求める主なテーマ
●自社株評価・相続対策の整理
●後継者問題(内部承継・M&A含む)
●役員退職金準備
●会社の財務体質の改善
●円滑な事業承継に伴う資金確保
■ 税理士連携のポイント
●税務・会計の領域は税理士が中心となり、保険営業は「情報提供・選択肢提示」の立場に徹する
●自社株評価や退職金制度の検討は、保険提案に直結するケースが多い
●税理士が経営状況を最も理解しているため、依頼ベースで相談導線が生まれやすい
●保険導入が適切なケースもあれば、適切でないケースもあるため、適合性原則に基づく判断が必須
■ 士業連携のフレーム
●定期的な勉強会・情報交換会を開催
●税務・会計の相談が来た段階で、必要に応じて保険という選択肢を提示
●経営者向けの事業承継レポート・分析資料を活用
●提案は「比較推奨販売」に配慮し、客観的な情報で説明
セミナー営業・紹介スキームで継続収入を積み上げるフレーム
事業承継の世界では、営業色を出さずに“情報提供”を行うスタイルが最も成果につながりやすい傾向があります。
この領域は不招請勧誘ではなく、経営者が「学びたい」「相談したい」と感じて参加する形式が多く、コンプライアンス的にも適合しやすいアプローチです。
■ 事業承継セミナーの特徴
●情報提供型で、法令的にも扱いやすい
●保険を売る場ではなく、「課題の棚卸し」を促進する場
●税理士・会計士・金融機関との協働開催が多い
●セミナー後の個別相談が自然に発生しやすい
■ 紹介スキームのポイント
●「経営課題レポート」「財務健康診断」などの非保険コンテンツを用意
●顧問税理士からの紹介導線を整備
●経営者同士の紹介が生まれやすいテーマを扱う
●既存顧客の紹介は、満足度と保全活動の質が起点になる
■ 継続収入が積み上がる理由
●契約単価が高く、1件の影響が大きい
●継続率が高いため収入が安定しやすい
●経営者からの相談は複数年にわたり、追加ニーズが発生しやすい
●士業連携により、紹介が長期的に続く構造をつくれる
まとめ:事業承継マーケットで年収1000万を安定化させる3つのポイント
今回の記事では、事業承継・法人領域で安定して年収1000万〜を実現するために押さえるべきポイントを、以下の3点に整理して解説しました。
● 事業承継・法人保険は、高単価・長期関係・紹介導線の3つが揃う“年収1000万プレイヤーの王道マーケット”であること
● 経営者が本当に求めるのは、保険提案そのものではなく「事業承継・財務・保障設計」の課題整理であり、税理士連携が前提となること
●セミナー営業・紹介スキーム・士業ネットワークなど、営業色を出さず“相談が自然に集まる仕組み”を構築することが安定収入につながること
事業承継マーケットは、単価の高さだけではなく、専門性・誠実さ・法令順守を前提とした信頼関係によって成果が積み上がる領域です。
個人開拓に依存する営業から脱却し、「仕組み・専門性・協業」を軸にした営業モデルへ移行することが、年収1000万円を継続的に実現するための重要なステップとなるでしょう。
最新コラム一覧

保険営業で「友達がいない」と悩むあなたへ|年収1,000万を突破する実践ロードマップ
保険営業2026.4.28「保険の仕事を始めてから、友人との距離が遠くなった気がする」「気づけばプライベートの連絡が激減してしまった」—。 そんな孤独感に苛まれてはいませんか。多くの保険営業パーソンが、志を持って...
保険営業で生活できない…手取り15万のどん底からMDRTへ逆転する生存戦略
保険営業2026.4.27「今月も手取り15万円台。家賃と光熱費を払ったら、残るのは数万円—」 保険業界に飛び込んだはずが、気づけば貯金は底を突き、自己契約の引き落としで通帳は赤信号。 同じような状...
保険営業の自己紹介シート完全ガイド|法人社長に選ばれてMDRTを狙う作成術
保険営業2026.4.21保険営業マンとして日々努力しているにもかかわらず、「なかなか法人社長に信頼してもらえない」「競合との違いを打ち出せず価格や付き合いの勝負になってしまう」 という悩みを抱えてはいませんか。その根本的な原...
保険営業の辞めどきに迷う3年目へ。年収を上げる事業承継営業術
保険営業2026.4.15「もう、次に行く場所がない…」「毎日必死に働いているのに、給与明細を見るとため息が出る」保険営業の世界に入って3年目。 友人や知人のリストは一巡し、紹介も途絶え、スケジュール帳の白い空白を眺めては「そ...
保険営業が辛い理由は「才能」ではなく「マーケット」にある
保険営業2026.4.13「今月、行く先がない」「ノルマの重圧で日曜の夜が眠れない」「このまま友人知人に頭を下げ続ける人生でいいのか」……。 保険営業に携わり、3年以上が経過した方の多くがこの壁に直面します。しか...
保険営業の服装・身だしなみマナー完全ガイド|信頼を獲得する男女別コーディネート術
保険営業2026.4.13「毎日必死に営業しているのに、なぜか顧客と心の距離が縮まらない」「紹介が思うように生まれない」と悩んでいませんか? 実は、その原因はトークスキル以前の「外見」にあるかもしれません。保険と...
保険営業の悩みを突破!法人で勝ち抜く「武器」の正体
保険営業2026.4.10毎日アポイントに追われているのに、年収が頭打ちになっていませんか? 知人や既存客へのアプローチが一巡し、新規開拓に限界を感じる「個人向け営業の壁」。 多くの保険営業マンがここで疲弊し、終わりのない労働...
保険営業でMDRTを達成する完全ガイド|2026年最新基準・年収・法人マーケット攻略法
保険営業2026.4.8「今のままの延長線上で、来年もMDRTを維持できるだろうか?」もしあなたがそう自問自答しているなら、その直感は正しいと言わざるを得ません。 個人保険の積み上げや、知人・友人の紹介に頼る営...
保険営業のテレアポでアポ率を3倍にする極意|MDRTへ導く「事業承継」マーケット攻略法
保険営業2026.4.3断られ続け、精神を削りながら数だけを追う営業スタイル。 中堅としてこの「労働集約型」の限界に焦りを感じている方は少なくありません。 事実、平均年収500万円とMDRTの1,400万円を分けるのは、根性...
保険営業の話法とは?基本から法人・事業承継まで成約率を上げる実践トーク術完全ガイド【2026年最新版】
保険営業2026.4.1「毎日必死にアプローチしているのに、MDRTの基準まであと一歩が届かない」「個人保険の件数を追い続ける働き方に体力の限界を感じている」。 もしあなたがそう感じているなら、足りないのは努力...